
Credito d’imposta ZES Unica, domande integrative dal 3 gennaio e più fondi nel 2027
Le imprese che in primavera hanno prenotato il credito d’imposta ZES Unica 2026 devono confermare all’Agenzia delle Entrate gli investimenti realizzati nel Mezzogiorno con la comunicazione integrativa, che si invia dal 3 gennaio 2027: senza questo invio il credito decade, anche per chi ha già acquistato e pagato i beni.
Intanto la Manovra 2027 rafforza la misura per gli anni successivi. Il disegno di legge di Bilancio approvato dal Consiglio dei ministri aumenta le risorse per gli investimenti del 2027 e del 2028, e con esse la percentuale di riparto con cui l’Agenzia determina il credito ZES utilizzabile in F24 quando le richieste superano i fondi disponibili.
In sintesi:
- il credito d’imposta ZES Unica agevola macchinari, impianti, attrezzature e immobili strumentali nelle zone assistite di dieci regioni, con aliquote fino al 70% fissate dalla Carta degli aiuti a finalità regionale 2022-2027;
- la comunicazione integrativa sulle spese 2026 si invia dal 3 al 17 gennaio 2027 a pena di decadenza, secondo il provvedimento dell’Agenzia delle Entrate prot. n. 3882 del 30 gennaio 2026;
- le risorse per il 2026 sono pari a 2,3 miliardi di euro, mentre il ddl di Bilancio 2027 porta quelle del 2027 a 2,4 miliardi e quelle del 2028 a 1,25 miliardi, secondo il comunicato del Consiglio dei ministri n. 195 del 28 ottobre 2026;
- sugli investimenti 2025 l’Agenzia delle Entrate ha riconosciuto il 60,3811% del credito richiesto, salito al 75% con il contributo aggiuntivo previsto dalla Legge di Bilancio 2026.
Domanda ZES Unica 2026 e integrativa: scadenze fino al 2028
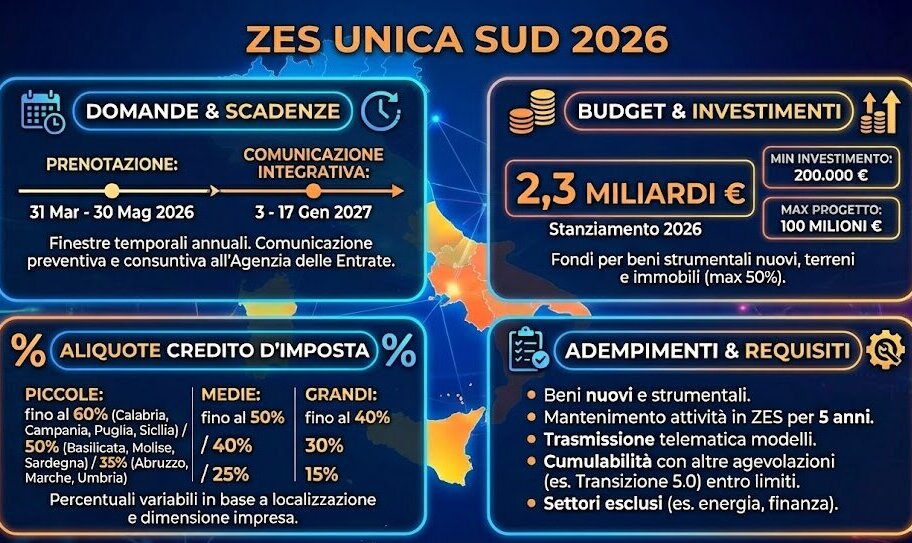
La comunicazione integrativa sulle spese sostenute nel 2026 si trasmette dal 3 al 17 gennaio 2027 e chiude la procedura aperta con la domanda di primavera, la comunicazione per la fruizione inviata tra il 31 marzo e il 30 maggio 2026. La stessa sequenza di domanda e integrativa si ripete per gli investimenti del 2027 e del 2028, fino alla scadenza della proroga disposta dalla Legge di Bilancio 2026 (art. 1, commi 438-443, della L. n. 199/2025).
| Adempimento | Termine |
|---|---|
| Comunicazione integrativa sulle spese 2026 | dal 3 al 17 gennaio 2027 |
| Comunicazione per le spese 2027 | dal 31 marzo al 30 maggio 2027 |
| Comunicazione integrativa sulle spese 2027 | dal 3 al 17 gennaio 2028 |
| Comunicazione per le spese 2028 | dal 31 marzo al 30 maggio 2028 |
| Comunicazione integrativa sulle spese 2028 | dal 3 al 17 gennaio 2029 |
Comunicazione integrativa di gennaio 2027
Con l’integrativa l’impresa attesta gli investimenti realizzati entro il 31 dicembre 2026 e riporta gli estremi delle fatture elettroniche e della certificazione del revisore. L’importo non può superare quello indicato nella domanda di primavera, che per questo fissa il tetto del credito; chi non trasmette l’integrativa decade dall’agevolazione.
Se il servizio telematico scarta l’integrativa trasmessa tra il 13 e il 17 gennaio 2027, l’invio si considera tempestivo purché il file sia ritrasmesso entro il 22 gennaio 2027. La tolleranza non vale quando lo scarto riguarda l’intero file, ad esempio per un codice di autenticazione non riconosciuto.
Nei progetti ZES pluriennali l’integrativa comprende anche gli acquisti dell’anno che fanno parte di investimenti avviati dal 2024, ma il credito matura solo sulle spese sostenute tra il 1° gennaio e il 31 dicembre dell’annualità, come stabilisce il punto 1.5 del provvedimento prot. n. 3882 del 30 gennaio 2026.
Riparto del credito d’imposta ZES: percentuale e credito effettivo
Il credito indicato nell’integrativa è un credito teorico: l’Agenzia delle Entrate lo moltiplica per una percentuale di riparto, pubblicata entro il 27 gennaio dell’anno successivo agli investimenti, che rapporta le risorse dell’anno al totale dei crediti richiesti con le integrative. Il calcolo procede in quattro fasi:
- le imprese indicano nell’integrativa gli investimenti realizzati e il credito teorico;
- l’Agenzia delle Entrate somma i crediti richiesti da tutte le imprese;
- se il totale supera lo stanziamento dell’anno, l’Agenzia fissa la percentuale di riparto;
- il credito utilizzabile in compensazione è pari al credito teorico moltiplicato per quella percentuale.
Sugli investimenti del 2025 la percentuale è stata del 60,3811%. La Legge di Bilancio 2026 ha poi riconosciuto un credito ZES aggiuntivo del 14,6189%, che porta il totale al 75% del richiesto per le imprese che non hanno fruito di Transizione 5.0 sugli investimenti indicati nell’integrativa, con compensazione possibile fino al 31 dicembre 2026.
Un esempio con i numeri del 2025: una piccola impresa campana che investe 500mila euro in beni ammissibili chiede un credito teorico di 300mila euro, al 60%. Con il riparto ordinario avrebbe potuto compensare 181.143 euro, saliti a 225mila con il contributo aggiuntivo. La percentuale sugli investimenti 2026 si conoscerà entro il 27 gennaio 2027 e dipende dal rapporto tra i 2,3 miliardi stanziati e le richieste delle imprese.
Per gli anni successivi la Legge di Bilancio 2026 aveva previsto 1 miliardo nel 2027 e 750 milioni nel 2028. Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026 e in attesa dell’approvazione del Parlamento, porta le risorse 2027 a 2,4 miliardi e quelle del 2028 a 1,25 miliardi, come riporta il comunicato di Palazzo Chigi.
Obbligo di certificazione e modello di domanda
Comunicazione e integrativa si trasmettono solo in via telematica, con il software dell’Agenzia delle Entrate e il modello di comunicazione approvato con il provvedimento prot. n. 3882 del 30 gennaio 2026, valido per gli anni 2026, 2027 e 2028. L’invio può essere effettuato direttamente dall’impresa beneficiaria oppure da un intermediario abilitato.
Per sbloccare l’utilizzo del credito in compensazione non basta la fattura elettronica. L’effettivo sostenimento delle spese e la corrispondenza alla documentazione contabile devono essere certificati da un revisore legale dei conti o da una società di revisione iscritta nel registro.
Il credito si utilizza solo in compensazione con il modello F24, nel limite che risulta dalla percentuale di riparto. Quando l’importo supera i 150mila euro, l’utilizzo è subordinato alle verifiche antimafia previste dal D.Lgs. n. 159/2011.
Aliquote massime e maggiorazioni Taranto Sulcis
L’intensità dell’aiuto varia in base alla regione e alla dimensione aziendale, con un investimento minimo di 200.000 euro e un tetto massimo di 100 milioni per progetto. Le aree del Just Transition Fund di Taranto e del Sulcis hanno aliquote maggiorate. Le aliquote per i progetti fino a 50 milioni di euro sono le seguenti:
- in Calabria, Campania, Puglia e Sicilia il 40% per le grandi imprese, il 50% per le medie e il 60% per le piccole;
- in Basilicata, Molise e Sardegna il 30% per le grandi imprese, il 40% per le medie e il 50% per le piccole;
- nelle zone assistite di Abruzzo, Marche e Umbria il 15% per le grandi imprese, il 25% per le medie e il 35% per le piccole;
- in provincia di Taranto il 50% per le grandi imprese, il 60% per le medie e il 70% per le piccole;
- nei comuni del Sulcis il 40% per le grandi imprese, il 50% per le medie e il 60% per le piccole.
Per i grandi progetti, con costi ammissibili superiori a 50 milioni di euro, l’aliquota prevista per le grandi imprese si applica anche alle piccole e medie, con il calcolo dell’importo di aiuto corretto previsto dal Regolamento UE n. 651/2014.
Beni agevolabili e vincolo quinquennale
L’agevolazione copre gli investimenti facenti parte di un progetto di investimento iniziale di insediamento o ampliamento nel territorio della ZES Unica. Sono ammissibili le spese per:
- macchinari, impianti e attrezzature varie nuovi di fabbrica;
- terreni e immobili strumentali all’investimento, anche già utilizzati, nel limite del 50% per gli immobili ZES, calcolato sul valore complessivo dell’investimento agevolato.
Per individuare macchinari, impianti e attrezzature l’Agenzia delle Entrate fa riferimento alle voci B.II.2 e B.II.3 dello stato patrimoniale. Il criterio espone a contestazioni i beni iscritti tra gli «altri beni», come gli arredi.
I beni agevolati devono entrare in funzione entro il secondo periodo d’imposta successivo all’acquisizione e non possono essere ceduti, dismessi o destinati a un’altra struttura produttiva fino al quinto periodo d’imposta successivo. In questi casi il credito si ridetermina escludendo il costo dei beni interessati, e la differenza si restituisce con il versamento a saldo delle imposte. L’impresa deve inoltre mantenere l’attività nella ZES Unica per almeno cinque anni dal completamento dell’investimento, pena la decadenza dall’intero beneficio (art. 16, commi 4 e 5, del D.L. n. 124/2023).
Il Regolamento UE n. 651/2014 consente alle PMI un periodo ridotto a tre anni, ma la norma italiana non lo richiama, come spiega la risposta sul vincolo di mantenimento del credito ZES: il termine di riferimento per tutte le imprese è di cinque anni.
Novità in Agricoltura e differenze nel calcolo del reddito
Le imprese della produzione primaria agricola, della pesca e dell’acquacoltura hanno un credito separato, previsto dall’art. 16-bis del D.L. n. 124/2023 e prorogato per il 2026 dalla Legge di Bilancio 2026, con un limite di spesa di 50 milioni di euro e investimenti agevolati dal 1° gennaio al 15 novembre 2026. Per questo credito la comunicazione integrativa si invia dal 20 novembre al 2 dicembre 2026.
L’Agenzia delle Entrate (risposta n. 25 del 9 febbraio 2026) ha chiarito che la ZES Unica agricoltura spetta anche alle imprese che determinano il reddito su base catastale o tengono la contabilità semplificata, purché rispettino i requisiti oggettivi dell’investimento e compilino il quadro dedicato del modello di comunicazione.
Chi può chiedere il credito d’imposta ZES Unica
Il credito d’imposta ZES Unica è riconosciuto alle imprese che realizzano investimenti destinati a strutture produttive situate nelle regioni della Zona Economica Speciale unica del Mezzogiorno. L’agevolazione riguarda sia imprese già operative sia nuovi insediamenti produttivi. In particolare possono accedere al bonus:
- le imprese che realizzano nuovi stabilimenti produttivi nelle regioni della ZES Unica;
- le imprese che effettuano ampliamenti o diversificazioni di strutture produttive già esistenti;
- le imprese che investono in nuove linee di produzione o in nuovi processi produttivi;
- le imprese che realizzano investimenti per un valore complessivo non inferiore a 200.000 euro.
Sono esclusi i settori dell’industria siderurgica, carbonifera e della lignite, dei trasporti (salvo magazzinaggio e supporto ai trasporti), della produzione e distribuzione di energia, della banda larga e i settori creditizio, finanziario e assicurativo, oltre alle imprese in liquidazione e alle imprese in difficoltà secondo il Regolamento UE n. 651/2014.
La misura riguarda le imprese localizzate in Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e nelle zone assistite di Abruzzo, Marche e Umbria, i territori inclusi nella ZES Unica per il Mezzogiorno. Il credito d’imposta ZES è cumulabile con altre misure come il bonus assunzioni ZES, nel rispetto dei massimali previsti dalla normativa europea sugli aiuti di Stato.
Fonte: PMI.it
 studioware